Gründen aus dem Leistungsbezug
Grundsicherungsgeld und Selbstständigkeit: Was gilt beim Gründen?
Kurz gesagt
Ja, Du kannst Dich mit Grundsicherungsgeld (früher Bürgergeld) selbstständig machen. Solange Dein Gewinn Deinen Bedarf nicht deckt, zahlt das Jobcenter weiter. Angerechnet wird der Gewinn, nicht der Umsatz, nach Abzug von 100 € und einem Freibetrag von bis zu 348 € (mit Kind bis zu 378 €). Zusätzlich kann das Jobcenter Einstiegsgeld für bis zu 24 Monate und Zuschüsse bis 5.000 € für Anschaffungen zahlen. Den Antrag stellst Du vor dem Start. Seit dem 1. Juli 2026 prüft das Jobcenter spätestens nach einem Jahr, ob Deine Selbstständigkeit trägt.
Das Wichtigste in Kürze
- Gewinn statt Umsatz: Angerechnet wird, was nach Deinen Betriebsausgaben übrig bleibt, im Durchschnitt über den Bewilligungszeitraum von meist 6 Monaten.
- Freibetrag: 100 € bleiben immer frei, darüber 20 % bis 520 €, 30 % bis 1.000 € und 10 % bis 1.200 € (mit Kind 1.500 €) (§ 11b SGB II).
- Einstiegsgeld: Zuschuss zusätzlich zum Grundsicherungsgeld, für Alleinstehende meist bis zu 281,50 € im Monat (50 % des Regelbedarfs), höchstens 24 Monate, Ermessen (§ 16b SGB II).
- Antrag vor dem Start: Leistungen gibt es nicht für die Zeit vor dem Antrag (§ 37 SGB II). Die Gewerbeanmeldung allein ist noch kein Start, die ersten Aufträge schon.
- Neu seit 1. Juli 2026: Vermittlung hat wieder Vorrang, und bei Selbstständigen prüft das Jobcenter spätestens nach einem Jahr Leistungsbezug, ob eine Stelle zumutbar ist (§ 10 Abs. 2 Nr. 5 SGB II).
- Anlage EKS: Vorab schätzt Du Deine Einnahmen und Ausgaben, nach dem Bewilligungszeitraum legst Du die echten Zahlen vor. Dann wird abgerechnet, mit Nachzahlung oder Rückforderung.
Du beziehst Grundsicherungsgeld und hast eine Idee, mit der Du Dich selbstständig machen willst. Vielleicht hörst Du im Jobcenter zuerst: „Erst mal eine Stelle suchen.“ Vielleicht fragst Du Dich, ob Dir jeder verdiente Euro gleich wieder abgezogen wird. Beides lässt sich klären. In diesem Artikel erfährst Du, was vom Gewinn angerechnet wird, wie viel Dir bleibt, welche Förderung das Jobcenter zahlen kann und was sich mit dem Grundsicherungsgeld seit dem 1. Juli 2026 geändert hat. Die Reihenfolge der Schritte bis zur Gründung, auch für den Weg über das Jobcenter: Arbeitslos selbstständig machen.
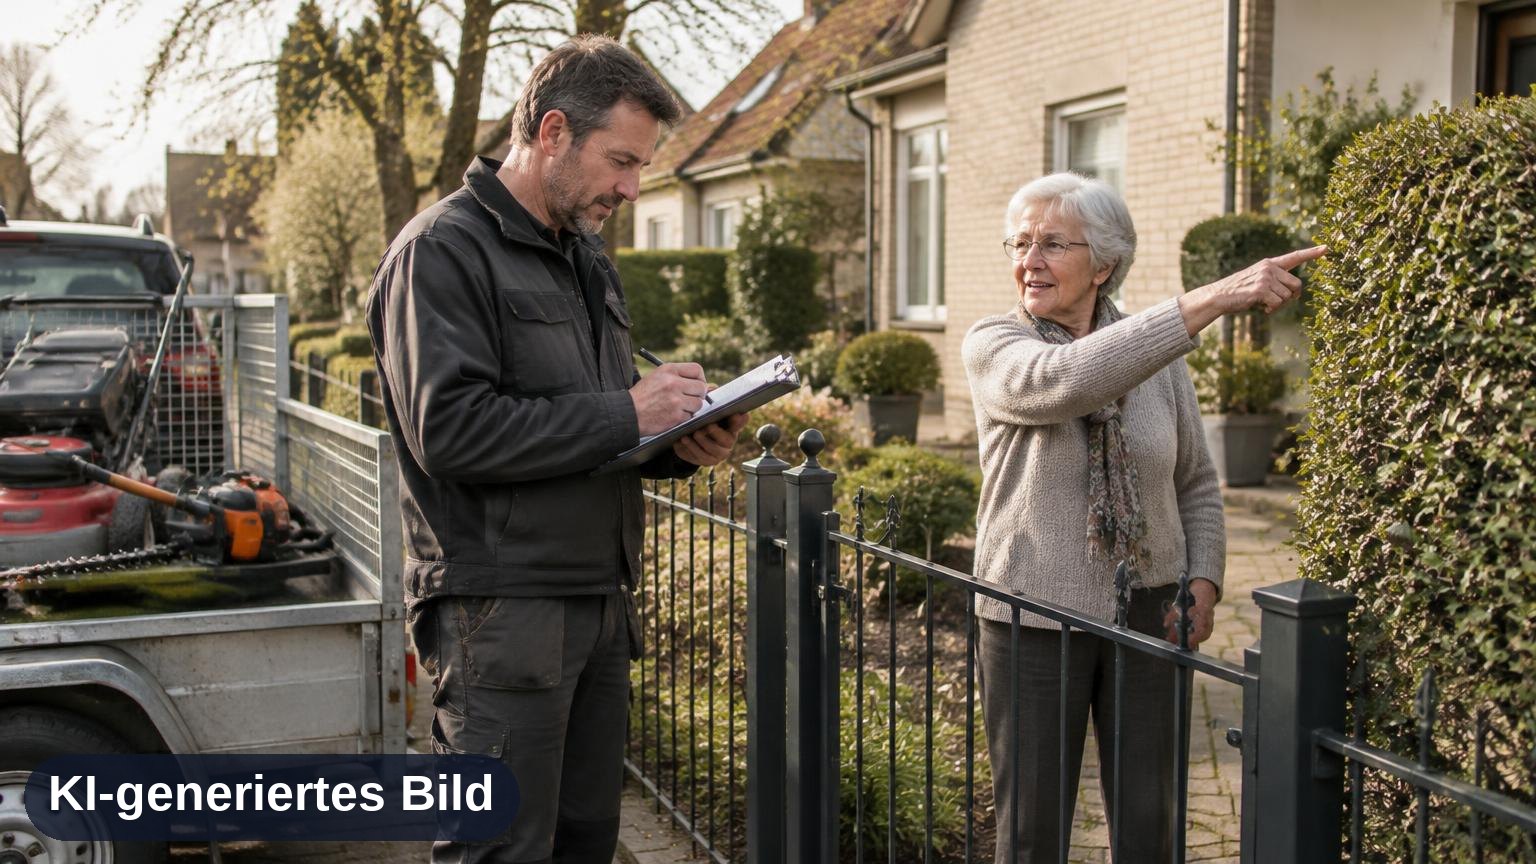
Ein Beispiel zieht sich durch den Artikel: Stefan, 48, gelernter Gärtner, zuletzt 11 Jahre Lagerist in einem Logistikzentrum in Leipzig, betriebsbedingt gekündigt. Sein Arbeitslosengeld I endete am 31. März 2026. Seitdem bekommt er Bürgergeld, seit Juli Grundsicherungsgeld. Er lebt allein, sein Bedarf liegt bei 1.083 € im Monat: 563 € Regelbedarf und 520 € Miete warm. Er will zum 1. März 2027 einen Gartenpflege-Service für ältere Hausbesitzer im Leipziger Süden gründen: Rasen, Hecken, Grünschnitt, Laub.
Darf ich mich mit Grundsicherungsgeld selbstständig machen?
Ja. Es gibt kein Verbot, und das Jobcenter kann eine Gründung sogar fördern. Du bleibst im Grundsicherungsgeld, solange Dein Einkommen Deinen Bedarf nicht deckt. Wer ergänzend Leistungen bezieht, wird oft Aufstocker genannt. Du musst Dein Vorhaben aber vorher mitteilen, Deine Einnahmen und Ausgaben belegen und Dich weiter um ein Einkommen bemühen, das Dich vom Jobcenter unabhängig macht.
Gründen mit Arbeitslosengeld I oder mit Grundsicherungsgeld
Zuständig
- Arbeitslosengeld I
- Agentur für Arbeit
- Grundsicherungsgeld (ehemals Bürgergeld)
- Jobcenter
Förderung für die Gründung
- Arbeitslosengeld I
- Gründungszuschuss
- Grundsicherungsgeld (ehemals Bürgergeld)
- Einstiegsgeld, Zuschüsse bis 5.000 €
Was mit der Leistung passiert
- Arbeitslosengeld I
- Arbeitslosengeld endet mit der hauptberuflichen Gründung
- Grundsicherungsgeld (ehemals Bürgergeld)
- Grundsicherungsgeld läuft weiter, solange der Gewinn den Bedarf nicht deckt
Anrechnung des Gewinns
- Arbeitslosengeld I
- im Nebenerwerb: 30 % Pauschale und 165 € Freibetrag
- Grundsicherungsgeld (ehemals Bürgergeld)
- 100 € plus Erwerbstätigenfreibetrag, bis zu 348 € (mit Kind 378 €)
Wichtige Grenze
- Arbeitslosengeld I
- 150 Tage Restanspruch am Gründungstag
- Grundsicherungsgeld (ehemals Bürgergeld)
- mindestens 15 Stunden pro Woche für das Einstiegsgeld
Fachkundige Stellungnahme
- Arbeitslosengeld I
- Pflicht
- Grundsicherungsgeld (ehemals Bürgergeld)
- beim Einstiegsgeld nicht vorgeschrieben, oft verlangt; bei Zuschüssen nach § 16c in der Regel ja
Gründungscoaching
- Arbeitslosengeld I
- AVGS über die Agentur
- Grundsicherungsgeld (ehemals Bürgergeld)
- AVGS über das Jobcenter
Rechtsgrundlagen: §§ 93, 155 SGB III, §§ 11b, 16b, 16c SGB II. Wie die Anrechnung im Nebenerwerb mit Arbeitslosengeld I funktioniert, steht im Ratgeber Nebenberuflich selbstständig mit Arbeitslosengeld. Wer gerade vom Arbeitslosengeld ins Grundsicherungsgeld wechselt, findet die Fristen im Ratgeber 150 Tage Restanspruch.
Seit 1. Juli 2026: Vermittlung hat wieder Vorrang
Wie wird mein Einkommen aus der Selbstständigkeit angerechnet?
Das Jobcenter rechnet nicht mit Deinem Umsatz, sondern mit Deinem Gewinn: Betriebseinnahmen minus notwendige Betriebsausgaben. Weil Einnahmen bei Selbstständigen schwanken, wird der Gewinn über den Bewilligungszeitraum zusammengezählt und durch die Zahl der Monate geteilt, meist durch sechs. Von diesem Durchschnitt bleiben Dir zwei Beträge frei:
- 100 € Grundabsetzbetrag pro Monat. Er deckt Versicherungen, Altersvorsorge und sonstige Kosten pauschal ab (§ 11b Abs. 2 SGB II).
- Erwerbstätigenfreibetrag: 20 % vom Teil zwischen 100 und 520 €, 30 % vom Teil zwischen 520 und 1.000 €, 10 % vom Teil zwischen 1.000 und 1.200 € (mit minderjährigem Kind bis 1.500 €) (§ 11b Abs. 3 SGB II).
Alles darüber wird von Deinem Grundsicherungsgeld abgezogen. Das Einstiegsgeld wird dabei nicht angerechnet. Es kommt obendrauf.
- Begriff erklärt
Erwerbstätigenfreibetrag
Der Teil Deines Einkommens aus Arbeit oder Selbstständigkeit, der nicht auf das Grundsicherungsgeld angerechnet wird. Er setzt sich aus 100 € Grundabsetzbetrag und gestaffelten Prozentsätzen zusammen und liegt höchstens bei 348 €, mit minderjährigem Kind bei 378 € im Monat (§ 11b SGB II).
Stefans Rechnung für einen Monat mit 800 € Gewinn
- Gewinn im Monatsdurchschnitt – Betriebseinnahmen minus Betriebsausgaben
800 €
Gewinn im Monatsdurchschnitt – Betriebseinnahmen minus Betriebsausgaben
- bleiben frei – 100 € + 84 € (20 %) + 84 € (30 %)
268 €
bleiben frei – 100 € + 84 € (20 %) + 84 € (30 %)
- Grundsicherungsgeld danach – 1.083 € Bedarf minus 532 € angerechnet
551 €
Grundsicherungsgeld danach – 1.083 € Bedarf minus 532 € angerechnet
- zusammen im Monat – mit 281,50 € Einstiegsgeld, statt 1.083 € ohne Gründung
1.632,50 €
zusammen im Monat – mit 281,50 € Einstiegsgeld, statt 1.083 € ohne Gründung
Was Stefan bei verschiedenen Gewinnen bleibt (pro Monat)
300 €
- bleibt frei
- 140 €
- angerechnet
- 160 €
- Grundsicherungsgeld
- 923 €
- zusammen ohne Einstiegsgeld
- 1.223 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.504,50 €
500 €
- bleibt frei
- 180 €
- angerechnet
- 320 €
- Grundsicherungsgeld
- 763 €
- zusammen ohne Einstiegsgeld
- 1.263 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.544,50 €
800 € (Stefan)
- bleibt frei
- 268 €
- angerechnet
- 532 €
- Grundsicherungsgeld
- 551 €
- zusammen ohne Einstiegsgeld
- 1.351 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.632,50 €
1.000 €
- bleibt frei
- 328 €
- angerechnet
- 672 €
- Grundsicherungsgeld
- 411 €
- zusammen ohne Einstiegsgeld
- 1.411 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.692,50 €
1.200 €
- bleibt frei
- 348 €
- angerechnet
- 852 €
- Grundsicherungsgeld
- 231 €
- zusammen ohne Einstiegsgeld
- 1.431 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.712,50 €
1.431 €
- bleibt frei
- 348 €
- angerechnet
- 1.083 €
- Grundsicherungsgeld
- 0 €
- zusammen ohne Einstiegsgeld
- 1.431 €
- zusammen mit 281,50 € Einstiegsgeld
- 1.712,50 €
Alleinstehend, Bedarf 1.083 € (563 € Regelbedarf + 520 € Miete warm), Stand 2026. Kranken- und Pflegeversicherung sind nicht eingerechnet, solange das Jobcenter sie absichert. Einstiegsgeld im Beispiel 50 % des Regelbedarfs. Fiktives Beispiel.
Ab wann bist Du raus aus dem Grundsicherungsgeld?
Rechne selbst: Was bleibt Dir vom Gewinn?
Was bleibt Dir vom Gewinn? Der Rechner für Selbstständige im Grundsicherungsgeld
- Gewinn: 800,00 €
- bleibt frei: 268,00 €
- angerechnet: 532,00 €
Grundsicherungsgeld551,00 €
Einstiegsgeld281,50 €
Zusammen1.632,50 €
Das sind 549,50 € mehr als ohne Gründung.
Rechnerisch ohne Grundsicherungsgeld ab 1.431,00 € Gewinn. Mit eigener Kranken- und Pflegeversicherung (rund 270 €) eher ab 1.601,00 €.
Vereinfachte Orientierung ohne Gewähr. Annahmen: 100 € Grundabsetzbetrag deckt Versicherungen und Vorsorge ab, Kranken- und Pflegeversicherung über das Jobcenter, keine weiteren Einkommen in der Bedarfsgemeinschaft. Wie Dein Einkommen angerechnet wird, entscheidet Dein Jobcenter. Keine Rechts- oder Steuerberatung.
Unsicher? → Kostenloser Förder-CheckWas ist die Anlage EKS, und warum zählt der Durchschnitt?
Selbstständige bekommen ihr Grundsicherungsgeld meist vorläufig bewilligt (§ 41a SGB II). Grundlage ist Deine Schätzung in der Anlage EKS. Nach dem Bewilligungszeitraum legst Du die echten Zahlen vor, und das Jobcenter rechnet abschließend ab. Lagst Du mit der Schätzung zu niedrig, musst Du zurückzahlen. Lagst Du zu hoch, bekommst Du nachgezahlt. Rückforderungen unter 50 € für die ganze Bedarfsgemeinschaft werden nicht verlangt.
- Begriff erklärt
Anlage EKS
Der Vordruck des Jobcenters für das „Einkommen aus selbständiger Tätigkeit“. Vor dem Bewilligungszeitraum trägst Du Deine erwarteten Einnahmen und Ausgaben ein (vorläufig), danach die tatsächlichen mit Belegen (abschließend). Reichst Du die Nachweise nicht fristgerecht ein, kann das Jobcenter feststellen, dass für diese Monate kein Anspruch bestand.
Für Stefan heißt das: Ein starker Monat im Mai kostet ihn nicht sofort Geld. Es zählt der Durchschnitt aller sechs Monate. Gefährlich wird es nur, wenn er im Frühjahr mit vorsichtigen Zahlen schätzt und dann deutlich mehr verdient, ohne etwas zurückzulegen.
Stefans geplanter Gewinn im ersten Jahr
| Monat | Bewilligungszeitraum | Gewinn in € |
|---|---|---|
| März 2027 | 1 | 400 |
| April | 1 | 750 |
| Mai | 1 | 950 |
| Juni | 1 | 950 |
| Juli | 1 | 850 |
| August | 1 | 900 |
| September | 2 | 900 |
| Oktober | 2 | 1.000 |
| November | 2 | 600 |
| Dezember | 2 | 150 |
| Januar 2028 | 2 | 100 |
| Februar | 2 | 250 |
Im ersten Halbjahr bleiben Stefan so im Schnitt 1.632,50 € im Monat, im Winterhalbjahr 1.544,50 € (500 € Gewinn, 763 € Grundsicherungsgeld, 281,50 € Einstiegsgeld). Damit er im Winter nicht nervös wird, legt er im Sommer jeden Monat 150 € für Steuern und schwache Monate zurück.
Lieber realistisch als vorsichtig schätzen
Welche Förderung zahlt das Jobcenter für die Gründung?
Drei Leistungen kommen für Dich infrage. Alle drei sind Ermessen: Es gibt keinen Anspruch, aber das Jobcenter muss Deinen Antrag prüfen und eine Ablehnung begründen.
Förderung vom Jobcenter für Deine Gründung
Einstiegsgeld (§ 16b SGB II)
- Was es ist
- monatlicher Zuschuss zusätzlich zum Grundsicherungsgeld, wird nicht angerechnet
- Höhe und Dauer
- bis zu 50 % des Regelbedarfs (alleinstehend 281,50 €), plus Zuschläge bei langer Arbeitslosigkeit oder größerer Bedarfsgemeinschaft, höchstens 100 %; bis 24 Monate
- Mehr dazu
- Einstiegsgeld beantragen
Zuschüsse und Darlehen für Anschaffungen (§ 16c SGB II)
- Was es ist
- Geld für notwendige Sachgüter wie Werkzeug, Maschinen, Fahrzeuganhänger
- Höhe und Dauer
- Zuschüsse bis 5.000 €, Darlehen darüber hinaus möglich; das Jobcenter soll eine fachkundige Stellungnahme verlangen
- Mehr dazu
- Fachkundige Stellungnahme
AVGS-Gründungscoaching (§ 16 SGB II mit § 45 SGB III)
- Was es ist
- Coaching bei einem zugelassenen Träger für Businessplan, Finanzplan, Preise und Marketing
- Höhe und Dauer
- in der Regel ohne Kosten für Dich
- Mehr dazu
- AVGS beantragen
Einstiegsgeld nach §§ 1, 2 Einstiegsgeld-Verordnung: Zuschlag 20 % bei mindestens 2 Jahren Arbeitslosigkeit, 10 % je weiterer Person in der Bedarfsgemeinschaft. Über Höhe und Dauer entscheidet Deine Integrationsfachkraft. Bist Du schon selbstständig und brauchst Beratung, um Dein Geschäft zu stabilisieren, kann das Jobcenter auch das fördern (§ 16c Abs. 2 SGB II).
- Begriff erklärt
Einstiegsgeld
Ein Zuschuss des Jobcenters für Menschen im Grundsicherungsgeld, die eine Arbeit oder eine hauptberufliche Selbstständigkeit mit mindestens 15 Stunden pro Woche aufnehmen. Er wird zusätzlich gezahlt, nicht auf das Grundsicherungsgeld angerechnet und höchstens 24 Monate lang (§ 16b SGB II). Ein Rechtsanspruch besteht nicht.
Stefan beantragt neben dem Einstiegsgeld einen Zuschuss von 3.800 € für einen gebrauchten Anhänger, einen Aufsitzmäher und Akku-Geräte. Ohne Anhänger könnte er keinen Grünschnitt abfahren, und genau damit verdient er im Herbst sein Geld. So begründet er, warum die Anschaffung notwendig ist.
Für das Einstiegsgeld zählt Hauptberuflichkeit
Kostenfrei
Du möchtest Dein Gründungscoaching bei mir machen? Dann schreiben wir Deinen AVGS-Antrag.
Im AVGS-Gründungscoaching entstehen Businessplan, Finanzplan und die Zahlen für Deine Anlage EKS, mit denen Du Dein Jobcenter überzeugst. Wenn Du Dein Coaching bei mir machen möchtest, formulieren wir Dir Deinen AVGS-Antrag kostenfrei, abgestimmt auf Deine Situation und Dein Jobcenter.
- Du füllst ein kurzes Formular zu Vorhaben, Erfahrung und gewünschten Coaching-Inhalten aus.
- Wir prüfen Deine Angaben und formulieren Deinen individuellen Antrag.
- Du reichst ihn bei Deinem Jobcenter ein. Nach der Bewilligung startet Dein Coaching.
Über den AVGS entscheidet Dein Jobcenter. Wie ein guter Antrag aufgebaut ist, liest Du im Ratgeber AVGS beantragen.
Was hat sich mit dem Grundsicherungsgeld seit 1. Juli 2026 geändert?
Das Bürgergeld heißt seit dem 1. Juli 2026 Grundsicherungsgeld. Bestehende Bescheide bleiben gültig. Für Gründerinnen und Gründer sind vor allem diese Änderungen wichtig:
Was sich für Selbstständige geändert hat
Vermittlung
- Bisher (Bürgergeld)
- Weiterbildung und Qualifizierung gleichrangig
- Seit 1. Juli 2026
- Vermittlung in Arbeit hat wieder Vorrang
- Was Du tun solltest
- Im Antrag begründen, warum die Gründung Dich dauerhaft unabhängig macht
Prüfung der Selbstständigkeit
- Bisher (Bürgergeld)
- im Gesetz nicht ausdrücklich geregelt
- Seit 1. Juli 2026
- spätestens nach einem Jahr ununterbrochenen Leistungsbezugs prüft das Jobcenter, ob ein Verweis auf eine Stelle zumutbar ist (§ 10 Abs. 2 Nr. 5 SGB II)
- Was Du tun solltest
- Ab dem ersten Monat Zahlen sammeln, die zeigen, dass Dein Gewinn wächst
Vermögen
- Bisher (Bürgergeld)
- 15.000 € je Person, im ersten Jahr Karenzzeit mit 40.000 €
- Seit 1. Juli 2026
- Schonvermögen nach Alter: 5.000 € bis 30 Jahre, 10.000 € ab 31, 12.500 € ab 41, 20.000 € ab 51; keine Karenzzeit mehr (§ 12 SGB II)
- Was Du tun solltest
- Startkapital und Rücklagen mit dem Jobcenter klären, bevor Du Geld ins Geschäft steckst
Mitwirkung
- Bisher (Bürgergeld)
- gestufte Leistungsminderungen
- Seit 1. Juli 2026
- strengere Leistungsminderungen bei Pflichtverletzungen und versäumten Terminen, im Extremfall Wegfall des Regelbedarfs
- Was Du tun solltest
- Termine einhalten, Unterlagen fristgerecht einreichen, Änderungen sofort melden
Stand: 13. Gesetz zur Änderung des SGB II, in Kraft seit 1. Juli 2026. Bei Stefan mit 48 Jahren liegt das Schonvermögen bei 12.500 €.
Was prüft das Jobcenter nach einem Jahr?
Neu im Gesetz steht: Bei Leistungsberechtigten, die selbstständig tätig sind, wird spätestens nach einem Jahr ununterbrochenen Leistungsbezugs geprüft, ob ein Verweis auf eine Beschäftigung zumutbar ist. Das Jobcenter schaut dann, ob Deine Tätigkeit voraussichtlich geeignet ist, Deine Hilfebedürftigkeit in absehbarer Zeit zu beenden. Ab wann das Jahr bei Gründungen aus dem laufenden Bezug zählt, wird sich in der Praxis erst zeigen. Plan deshalb so, als käme die Prüfung nach den ersten zwölf Monaten Deiner Selbstständigkeit oder früher.
- Steigende Gewinne belegen: Die abschließenden Anlagen EKS sind Dein stärkstes Argument.
- Saison erklären: Schwache Monate mit Vorjahreszahlen, festen Aufträgen und Anfragen belegen.
- Plan aktualisieren: Zeig, ab wann Du ohne Grundsicherungsgeld auskommst und was Du dafür tust.
- Stellungnahme Dritter: Eine aktuelle Einschätzung einer fachkundigen Stelle kann helfen, ersetzt aber nicht die Entscheidung des Jobcenters.
Kommt das Jobcenter zu dem Ergebnis, dass Deine Selbstständigkeit nicht trägt, kann es Dich auffordern, Dich auf Stellen zu bewerben, auch neben der Selbstständigkeit. Gegen einen solchen Bescheid kannst Du innerhalb eines Monats Widerspruch einlegen. Lass Dich in diesem Fall beraten.
Wie viel Zeit brauchst Du? Stefans Fahrplan
Stefans Weg vom Jobcenter zur eigenen Gartenpflege
31. März 2026
Arbeitslosengeld I endet
1. April 2026
Bürgergeld, seit 1. Juli 2026 Grundsicherungsgeld
bis 13. November 2026
Gespräch mit der Integrationsfachkraft, Gründungswunsch ansprechen, AVGS schriftlich beantragen
7. Dezember 2026
Start des AVGS-Gründungscoachings
bis 29. Januar 2027
Businessplan, Finanzplan und Anlage EKS (Prognose) fertig
bis 12. Februar 2027
Antrag auf Einstiegsgeld und Zuschuss für Anschaffungen gestellt
1. März 2027
Gründung, Gewerbe angemeldet, erster Auftrag
September 2027
Abschließende Anlage EKS für März bis August
Februar 2028
Plan: Gewinn über 1.600 € im Monat, raus aus dem Grundsicherungsgeld
Fiktives Beispiel. Wie lange Prüfung und Bewilligung dauern, ist je Jobcenter verschieden. Plane mindestens 4 Wochen Puffer vor dem Gründungstag ein.
Aus dem Grundsicherungsgeld gründen in 6 Schritten
Aus dem Grundsicherungsgeld gründen in 6 Schritten
- 1
Gründungswunsch beim Jobcenter ansprechen
1 TerminSag Deiner Integrationsfachkraft früh, dass Du gründen willst, und bring die Idee in drei Sätzen mit: Was bietest Du an, für wen, und warum bringt Dich das dauerhaft aus dem Leistungsbezug?
- 2
AVGS für ein Gründungscoaching beantragen
2 bis 4 Wochen bis zum GutscheinSchriftlich, mit Rechtsgrundlage § 16 Abs. 1 SGB II in Verbindung mit § 45 Abs. 1 Satz 1 Nr. 4 SGB III. Mustertext und Baukasten: AVGS beantragen.
- 3
Businessplan und Finanzplan erstellen
bis 8 Wochen im CoachingMit Umsatz- und Rentabilitätsvorschau für 3 Jahre und einer ehrlichen Antwort auf die Frage, ab wann Du ohne Grundsicherungsgeld auskommst. Ausführlich: Businessplan für die Arbeitsagentur und Finanzplan mit und ohne Zuschuss.
- 4
Einstiegsgeld und Zuschüsse beantragen
1 bis 4 WochenOnline über Dein Benutzerkonto oder schriftlich, immer vor dem Start. Lebenslauf, Geschäftsplan, Kapitalbedarfs- und Finanzierungsplan und Umsatz- und Rentabilitätsvorschau beifügen. Für Anschaffungen nach § 16c meist mit fachkundiger Stellungnahme. Mehr auf der Seite Einstiegsgeld beantragen.
- 5
Anlage EKS ausfüllen
2 Std.Erwartete Einnahmen und Ausgaben für die ersten 6 Monate eintragen, realistisch und aus Deinem Finanzplan abgeleitet.
- 6
Gewerbe anmelden und starten
1 bis 2 TageZum abgestimmten Termin beim Gewerbeamt oder, als Freiberufler, beim Finanzamt. Fragebogen zur steuerlichen Erfassung abgeben, Krankenkasse informieren, Belege von Anfang an sammeln.
Nicht vor dem Antrag starten
Einstiegsgeld, Zuschuss, Coaching: Was passt bei Dir?
Im kostenlosen Förder-Check schauen wir auf Deine Situation im Grundsicherungsgeld, rechnen grob durch, was Dir vom Gewinn bleibt, und klären, wie Du Dein Jobcenter mit einem Plan überzeugst. Kommt ein AVGS-Gründungscoaching infrage, unterstützen wir Dich beim Antrag.
Über AVGS, Einstiegsgeld und Zuschüsse entscheidet Dein Jobcenter. Eine Bewilligung kann niemand garantieren.
Welche Pflichten hast Du als Selbstständiger im Grundsicherungsgeld?
Deine Pflichten im Überblick
Gründung und Starttermin mitteilen
- Wann
- vor dem Start
- Was passiert, wenn Du es versäumst
- Förderung kann wegfallen, Einkommen wird geschätzt
Anlage EKS (vorläufig)
- Wann
- vor jedem Bewilligungszeitraum
- Was passiert, wenn Du es versäumst
- Leistung wird nur vorläufig oder gar nicht bewilligt
Anlage EKS (abschließend) mit Belegen
- Wann
- nach jedem Bewilligungszeitraum, innerhalb der Frist des Jobcenters
- Was passiert, wenn Du es versäumst
- Für Monate ohne Nachweis kann der Anspruch entfallen (§ 41a Abs. 3 SGB II)
Einnahmen und Ausgaben belegen
- Wann
- laufend, Kontoauszüge, Rechnungen, Quittungen
- Was passiert, wenn Du es versäumst
- Nicht belegte Ausgaben werden nicht abgezogen
Änderungen melden
- Wann
- sofort, z. B. großer Auftrag, Umzug, Krankheit
- Was passiert, wenn Du es versäumst
- Rückforderung, im Ernstfall Bußgeld
Termine wahrnehmen
- Wann
- wie im Kooperationsplan vereinbart
- Was passiert, wenn Du es versäumst
- Leistungsminderung
Und die Krankenversicherung?
Wo stehst Du gerade?
Was trifft auf Dich zu?
Checkliste: Gründen aus dem Grundsicherungsgeld
Bevor Du startest
- Gründungswunsch mit der Integrationsfachkraft besprochen
- AVGS schriftlich beantragt, Gutschein geprüft und eingelöst
- Businessplan mit Finanzplan für 3 Jahre fertig, mit Monat, ab dem Du ohne Grundsicherungsgeld auskommst
- Antrag auf Einstiegsgeld und ggf. Zuschuss für Anschaffungen vor dem Start gestellt
- Anlage EKS für die ersten 6 Monate realistisch ausgefüllt
- Mindestens 15 Stunden pro Woche für die Selbstständigkeit eingeplant
- Vermögen und Startkapital mit dem Jobcenter geklärt
- Krankenversicherung mit der Krankenkasse geklärt
- Ablage für Belege und Kontoauszüge eingerichtet, Rücklage für schwache Monate geplant
Sina Riegel, Gründungscoachin
Aus meiner Praxis
„Im Jobcenter höre ich von Gründerinnen und Gründern oft denselben Satz: ‚Die wollen doch nur, dass ich irgendeinen Job nehme.‘ Seit Juli ist der Vermittlungsvorrang wieder da, das stimmt. Aber meine Erfahrung ist: Wer mit einem klaren Plan kommt, mit Zahlen und einem Datum, ab dem er ohne Jobcenter auskommt, wird ernst genommen. Deshalb rechnen wir im Coaching nicht nur Umsatz und Kosten, sondern auch, was nach den Freibeträgen bleibt. Das beruhigt beide Seiten, Dich und Deine Integrationsfachkraft.“
Rechtlicher Hinweis
Gründen statt warten. Mit einem Plan, der auch Dein Jobcenter überzeugt.
Im kostenlosen Förder-Check klären wir, welche Förderung für Dich infrage kommt, wie viel Dir vom Gewinn bleibt und wie Du Dein Gespräch im Jobcenter vorbereitest. Rund 20 Minuten, online, ehrlich. Persönlich treffen wir uns auch in Leipzig und Umgebung.
Community
Gründen musst du selbst. Aber nicht allein.
In der Gründlinge-Community tauschst du dich mit anderen Gründer:innen auf Augenhöhe aus — ehrlich statt perfekt, hilfreich statt belehrend. Aktuell in der kostenlosen Startphase.
Community kennenlernen
Häufige Fragen
Quellen
- § 10 SGB II – Zumutbarkeit
- § 11b SGB II – Absetzbeträge
- § 12 SGB II – Zu berücksichtigendes Vermögen
- § 16 SGB II – Leistungen zur Eingliederung
- § 16b SGB II – Einstiegsgeld
- § 16c SGB II – Leistungen zur Eingliederung von Selbständigen
- § 26 SGB II – Zuschüsse zu Beiträgen zur Kranken- und Pflegeversicherung
- § 37 SGB II – Antragserfordernis
- § 41a SGB II – Vorläufige Entscheidung
- Einstiegsgeld-Verordnung
- § 45 SGB III – Maßnahmen zur Aktivierung und beruflichen Eingliederung
- Bundesagentur für Arbeit: Einstiegsgeld für eine Selbstständigkeit
- Bundesministerium für Arbeit und Soziales: Neue Grundsicherung
Weiterlesen
Dieser Beitrag ist eine allgemeine Orientierung und keine Rechts- oder Steuerberatung. Über Förderungen entscheidet immer die zuständige Stelle im Einzelfall.
Kostenfreies Erstgespräch
Du hast die Idee - wir machen sie förderfähig.
Erzähl uns kurz, wo du stehst. Im kostenfreien Erstgespräch bekommst du eine klare Einschätzung zu AVGS-Gründungscoaching, Gründungszuschuss oder Einstiegsgeld.